Todo lo que debes saber sobre hipotecas: guía completa con tipos, requisitos y consejos prácticos
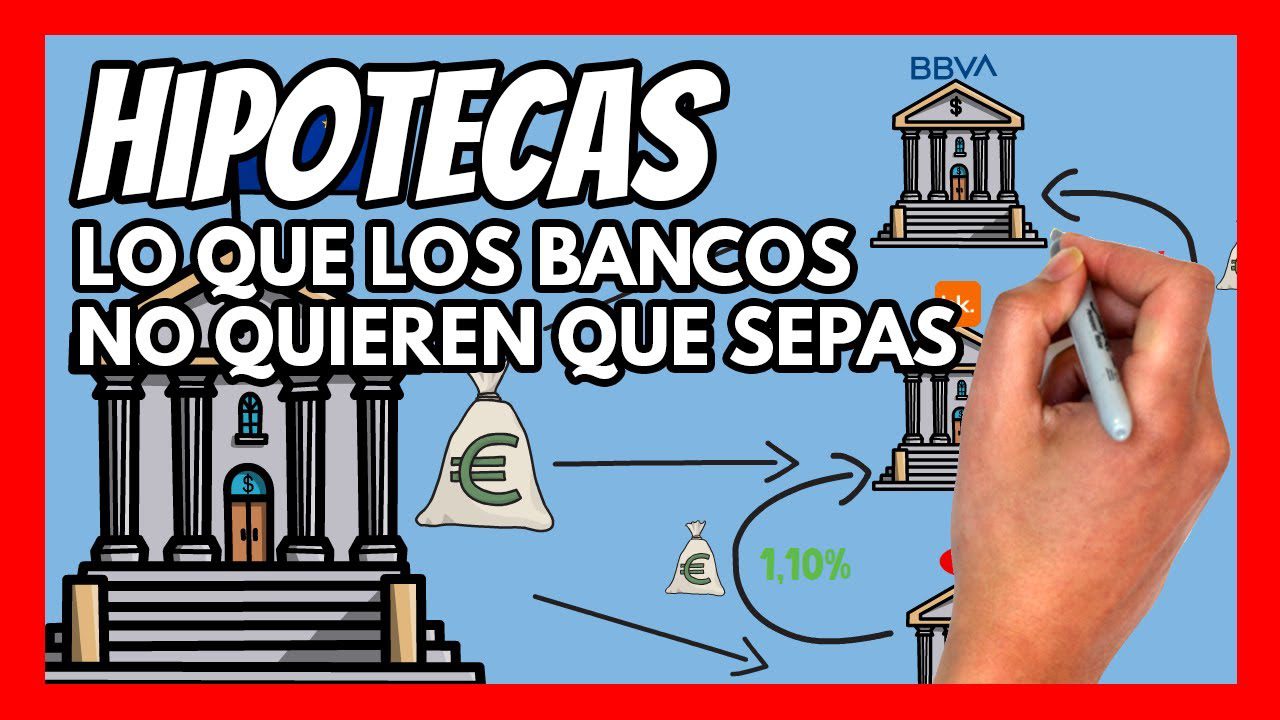
Todo lo que debes saber sobre hipotecas: guía completa y conceptos clave
Una hipoteca es un préstamo a largo plazo destinado a la compra de vivienda o inmuebles en el que el bien adquirido queda como garantía. Sus elementos clave son el capital prestado, el tipo de interés (fijo, variable o mixto), el plazo de amortización y la cuota mensual que combina amortización e intereses. Para comparar ofertas es fundamental revisar la TAE, el diferencial en hipotecas variables y el cuadro de amortización que muestra cómo se reduce el capital a lo largo del tiempo.
Además de la cuota, al contratar una hipoteca conviene considerar los gastos asociados (tasación, notaría, registro, comisiones y posibles seguros vinculados) y las condiciones sobre cancelación anticipada o subrogación. Las cláusulas contractuales, como límites a variaciones de tipo o comisiones por cancelación, pueden afectar significativamente el coste total, por lo que es recomendable leer la escritura y solicitar simulaciones detalladas antes de firmar.
El acceso a una hipoteca depende de la evaluación de la solvencia del solicitante y de la documentación que exigen las entidades (contratos, nóminas, declaraciones). Los bancos suelen analizar la relación entre ingresos y cuotas y el valor del inmueble para determinar el porcentaje financiable. Para una buena decisión financiera, compara varias propuestas, solicita una simulación de costes reales y valora asesoramiento profesional para negociar condiciones y entender el impacto de los diferentes escenarios de tipos de interés.
Tipos de hipotecas (fija, variable y mixta) y cómo elegir la mejor para ti
Hipotecas fijas, variables y mixtas: Una hipoteca fija mantiene el mismo tipo de interés y la cuota no varía durante todo el plazo, lo que ofrece previsibilidad presupuestaria; una hipoteca variable adapta el interés según índices de referencia (habitualmente el Euribor) más un diferencial, provocando fluctuaciones en la cuota; y la hipoteca mixta combina ambos modos, con un periodo inicial a tipo fijo seguido de un periodo a tipo variable.
Ventajas y riesgos: la fija protege frente a subidas de tipos pero suele partir de un tipo inicial más alto; la variable puede resultar más barata si los tipos bajan o se mantienen bajos, pero con riesgo de subidas; la mixta ofrece equilibrio entre seguridad inicial y posible ahorro posterior. Al comparar ofertas valora el TAE, el plazo, las comisiones y cláusulas como la cancelación anticipada o el suelo.
Cómo elegir la mejor para ti: considera tus objetivos y tolerancia al riesgo:
- Horizonte temporal: si piensas quedarte muchos años, la estabilidad de una fija puede interesar.
- Capacidad de pago y colchón financiero: si tus ingresos son variables, la fija reduce incertidumbres.
- Tolerancia al riesgo: si soportas variaciones y deseas aprovechar tipos bajos, la variable puede convenir.
- Expectativas de mercado: si prevés subidas de tipos, la fija o mixta pueden ser más seguras.
Consejos prácticos: simula cuotas con distintas combinaciones plazo/tipo, compara el TAE y no solo el tipo nominal, revisa posibles comisiones y cláusulas vinculadas (suelo, amortización anticipada, complicaciones en novaciones) y pide una explicación detallada de escenarios de subida o bajada del Euribor antes de decidir.
Cómo calcular tu hipoteca: cuotas, TAE, interés, plazo y ejemplos prácticos
Para calcular tu hipoteca debes centrarte en cuatro variables: la cuota mensual, el interés nominal, el plazo en años (convertido a meses) y la TAE, que refleja el coste real anual incluyendo capitalización y comisiones. La cuota se obtiene con la fórmula de amortización: cuota = P * (i*(1+i)^n)/((1+i)^n -1), donde P es el capital, i es el tipo mensual (interés anual/12) y n el número total de meses. La TAE mínima se puede calcular a partir del tipo mensual como (1+i_mensual)^12 – 1; en la práctica la TAE suele ser algo mayor si hay comisiones o gastos.
Ejemplo práctico: capital P = 150.000 €, interés nominal anual 3% → i_mensual = 0,03/12 = 0,0025; plazo = 25 años → n = 300 meses. Aplicando la fórmula la cuota mensual resulta aproximadamente 711 € al mes. La TAE equivalente sin comisiones sería (1+0,0025)^12 – 1 ≈ 3,045% anual; cualquier comisión o gastos elevarán la TAE efectiva que debes comparar entre ofertas.
- Pasos rápidos: convertir el interés a mensual y el plazo a meses; aplicar la fórmula de la cuota; generar un cuadro de amortización para ver capital e intereses mes a mes.
- Qué comparar: cuota mensual, TAE (incluye comisiones), coste total del crédito y flexibilidad en pagos anticipados.
- Herramientas: usa simuladores o hojas de cálculo para probar variaciones de plazo, tipo y comisiones y obtener el impacto en la cuota y en el interés total.
Requisitos, documentación y pasos para solicitar una hipoteca
Antes de solicitar una hipoteca conviene conocer los requisitos básicos que suelen exigir las entidades: identidad y residencia (DNI/NIE y, en su caso, empadronamiento), estabilidad laboral (contrato de trabajo o acreditación de actividad para autónomos) y capacidad de endeudamiento (ingresos netos, ahorro previo y nivel de otros préstamos). Además, las entidades valoran la antigüedad en el empleo, el historial bancario y la relación entre cuota y salario; estos factores influirán en el importe máximo que pueden ofrecer y en las condiciones (plazo, tipo de interés y comisiones).
En cuanto a la documentación, lo habitual es presentar: últimas nóminas (3 meses), declaración de la renta (IRPF), certificado de vida laboral o justificantes de actividad para autónomos, extractos bancarios recientes, y documentación del inmueble (contrato de compraventa o reserva, nota simple registral y copia de los últimos recibos de comunidad e IBI si procede). La entidad solicitará además la tasación del inmueble para asegurar el valor de garantía; en ocasiones pedirá información complementaria o un aval si el perfil del solicitante lo requiere.
Los pasos habituales para formalizar la hipoteca son: realizar simulaciones y comparar ofertas para elegir la más adecuada; presentar la solicitud acompañada de toda la documentación requerida para la fase de estudio; realizar la tasación externa del inmueble; recibir la aprobación y la oferta vinculante con las condiciones finales; y, finalmente, la firma de la escritura pública ante notario y su posterior inscripción en el Registro de la Propiedad. Cada entidad puede variar plazos y requisitos, por lo que es recomendable solicitar asesoramiento y confirmar la lista exacta de documentos antes del trámite.
Consejos para ahorrar, errores comunes y preguntas frecuentes sobre hipotecas
Para ahorrar al contratar una hipoteca es clave comparar ofertas entre bancos, utilizar un simulador de hipoteca y negociar condiciones como comisiones, tipo de interés y plazo. Aumentar la entrada o reducir el plazo puede bajar el coste total; también conviene revisar y comparar los gastos asociados (tasación, gestoría, seguros vinculados) antes de firmar. Planificar amortizaciones anticipadas y revisar opciones de subrogación o novación permite optimizar la hipoteca a lo largo del tiempo.
Entre los errores comunes al pedir una hipoteca están no leer con detalle las cláusulas (por ejemplo, cláusulas suelo o comisiones de cancelación), aceptar la primera oferta sin comparar y olvidar incluir todos los gastos en el presupuesto. Otro fallo habitual es no prever subidas de tipos en hipotecas variables, no solicitar la tasación o no comprobar cómo afectan los seguros obligatorios o vinculados al coste final.
Preguntas frecuentes: ¿qué tipo de interés elegir? Depende del perfil y tolerancia al riesgo entre fijo y variable; ¿cuánta entrada necesito? Suele ser aconsejable aportar más para reducir cuota y condiciones; ¿qué gastos debo considerar? Tasación, escritura, registro y posibles comisiones; ¿cómo mejorar mi oferta? Mejorar historial crediticio, aportar más entrada y negociar comisiones con la entidad. Utilizar un simulador y pedir varias simulaciones ayuda a responder estas dudas antes de tomar una decisión.