Todo lo que debes saber sobre cómo cambiar de banco — Guía completa
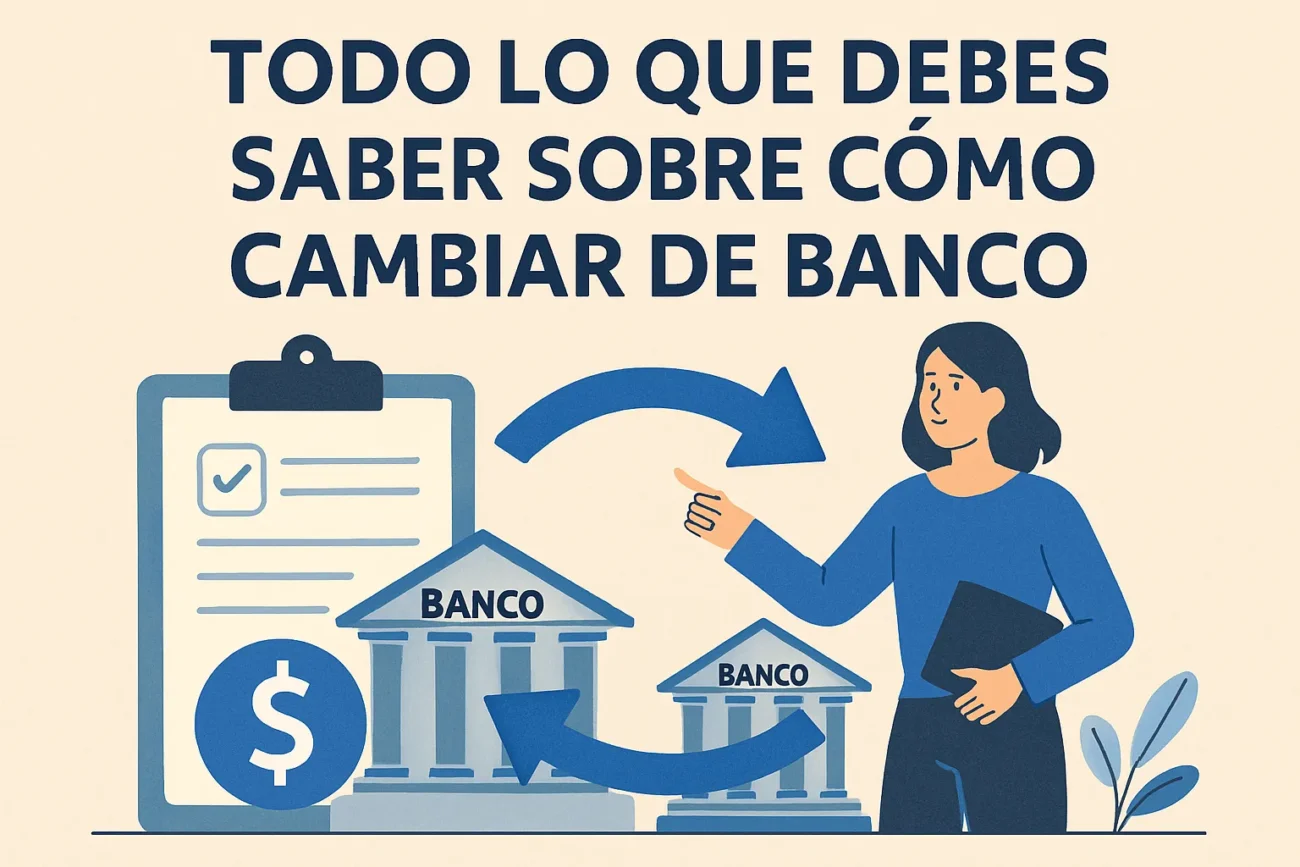
Todo lo que debes saber sobre cómo cambiar de banco: guía completa paso a paso
Cómo cambiar de banco implica una serie de pasos prácticos y comprobaciones para evitar pérdidas de ingresos o cargos inesperados. Antes de iniciar el proceso, compara comisiones, tipos de interés, servicios online y atención al cliente entre entidades; revisa ofertas para traspaso de nóminas o bonificaciones y verifica requisitos de documentación (DNI, justificante de domicilio, nómina). Tener claros tus motivos y prioridades te ayudará a elegir la cuenta que mejor se adapte a tu hábito financiero.
Pasos esenciales
- Abre la nueva cuenta y solicita activación de banca online y tarjetas.
- Recopila y programa el traslado de domiciliaciones y pagos periódicos (luz, agua, suscripciones) desde la nueva entidad o notificando a los proveedores.
- Gestiona el traspaso de la nómina y transferencias recurrentes; confirma fecha efectiva con tu empresa.
- Transfiere saldos y deja fondos mínimos para cubrir cargos pendientes en la cuenta antigua.
- Una vez confirmadas todas las operaciones, solicita el cierre de la cuenta antigua y conserva comprobantes.
Activa notificaciones en la nueva banca online, guarda copias de justificantes y revisa extractos durante al menos dos ciclos para detectar domiciliaciones olvidadas. Si hay comisiones por cierre o condiciones vinculadas, valora negociarlas o esperar a cumplir plazos. Con estos pasos estarás listo para completar el cambio de banco con mínimo riesgo y continuidad en tus cobros y pagos.
Requisitos y documentos necesarios para cambiar de banco sin errores
Para cambiar de banco sin errores es fundamental llevar la documentación básica que suele solicitar cualquier entidad: documento de identidad vigente (DNI/NIE o pasaporte), comprobante de domicilio reciente (factura o certificado), y el NIF/CIF cuando proceda. Además, ten a mano el IBAN de la cuenta antigua y extractos recientes que permitan al nuevo banco identificar domiciliaciones y ingresos habituales.
- Identificación personal: DNI/NIE o pasaporte.
- Comprobante de domicilio: factura de suministros o certificado administrativo.
- Información fiscal: NIF/CIF o documento equivalente.
- Datos bancarios y extractos: IBAN de la cuenta actual y últimos movimientos.
- Listado de domiciliaciones y órdenes periódicas: facturas, recibos y contratos vinculados.
También es habitual que el nuevo banco pida formularios firmados de apertura de cuenta, mandatos SEPA para nuevas domiciliaciones o para la portabilidad de recibos, y autorización para solicitar información a la entidad antigua. Si actúa un representante, será necesario un poder notarial y la acreditación de la firma autorizada.
Ten en cuenta que además de estos documentos básicos pueden solicitarse pruebas adicionales según el producto (préstamos, tarjetas) y las políticas internas o la normativa de prevención de blanqueo; por eso conviene confirmar los requisitos concretos con ambas entidades antes de iniciar la portabilidad.
Cómo trasladar domiciliaciones, nómina y recibos al nuevo banco (checklist práctico)
Antes de cambiar de cuenta, haz un inventario de todas tus domiciliaciones, la nómina y recibos periódicos: suscriptores, suministros, seguros, impuestos y pagos puntuales. Revisa los últimos movimientos o extractos para localizar los códigos de cliente y acreedores, y anota fechas y cantidades habituales; esto facilita comunicar el cambio y evitar cargos por impago. Ten a mano tu nuevo IBAN y la documentación que pueda solicitar tu empleador o los proveedores.
Checklist práctico
- Abre la nueva cuenta y confirma el IBAN y condiciones (comisiones, alertas, fechas de corte).
- Comunica el nuevo IBAN a tu empresa o gestor para trasladar la nómina (por escrito o a través del portal de recursos humanos).
- Contacta a cada acreedor para cambiar la domiciliación bancaria: proporciona el nuevo IBAN y solicita confirmación por email o SMS.
- Si tu banco ofrece un servicio de traslado de domiciliaciones, valora usarlo para automatizar solicitudes a proveedores.
- Programa un solapamiento de pagos entre cuentas durante 1-2 ciclos para evitar impagos y, tras comprobar ingresos/saldos, cancela las domiciliaciones en la cuenta antigua.
Tras el cambio, monitoriza los extractos de ambas cuentas en las primeras semanas y guarda todas las confirmaciones. Actualiza también métodos de pago en comercios online y tarjetas vinculadas, y configura alertas para detectar recibos rechazados. Si detectas un cobro indebido, reclama al proveedor y, si procede, al banco emisor mostrando la documentación del traslado.
Ventajas, desventajas y costes al cambiar de banco: comisiones, promociones y condiciones
Cambiar de banco puede traer claras ventajas como la reducción de comisiones, acceso a mejores servicios digitales o la obtención de promociones de bienvenida. Además, mover la domiciliación de nómina o recibos puede mejorar el tipo de interés en productos vinculados y facilitar la gestión financiera si la nueva entidad ofrece herramientas y soporte más competitivos.
Sin embargo, también existen desventajas: el proceso puede implicar trámites y tiempo, la pérdida temporal de operativa habitual (cobros/ingresos retrasados) y la posible cancelación de beneficios vinculados al banco antiguo. Algunas promociones requieren permanencia mínima o condiciones que, si no se cumplen, pueden suponer costes o la devolución parcial de incentivos.
Comisiones y costes habituales
- Comisiones de mantenimiento y administración por cuenta corriente o tarjetas.
- Cargos por transferencias o por cancelación anticipada de productos vinculados.
- Coste en tiempo y gestión por cambiar domiciliaciones y actualizar datos en terceros.
Antes de aceptar una oferta hay que revisar las condiciones de las promociones: requisitos de domiciliación, mínimo de saldo, permanencia y exclusiones. Comparar el ahorro en comisiones frente a los costes y obligaciones asociados permite decidir si el cambio de banco compensa en función de las necesidades personales.
Errores comunes al cambiar de banco y preguntas frecuentes que debes resolver
Cambiar de banco conlleva errores frecuentes que conviene anticipar. Entre los más habituales están:
- No revisar las comisiones y condiciones del nuevo contrato.
- No actualizar a tiempo las domiciliaciones (recibos, suscripciones y nómina).
- No descargar y guardar extractos o justificantes necesarios para trámites futuros.
- Ignorar la cobertura de cajeros y servicios digitales de la nueva entidad.
Estos errores pueden provocar impagos, cargos inesperados o pérdida de accesos a servicios. Antes de confirmar el cambio, verifica condiciones de tarifas, límites y comisiones, la compatibilidad de tarjetas y claves, y el proceso para trasladar domiciliaciones y nómina. Comprueba también si existen penalizaciones por cancelación en la entidad antigua y si necesitas conservar documentos fiscales o justificantes.
Preguntas frecuentes
- ¿Cuánto tarda el cambio? El tiempo varía según bancos y trámites; puede requerir varios días hábiles hasta que todas las domiciliaciones se normalicen.
- ¿Debo cerrar la cuenta antigua enseguida? No: mantenerla abierta hasta confirmar que todos los cobros y pagos funcionan evita incidencias.
- ¿Qué documentación necesito? Normalmente DNI/NIE, datos de la cuenta anterior y justificantes de domiciliaciones; revisa los requisitos concretos del banco.
Para evitar problemas, sigue una lista de comprobación: mantener la cuenta antigua activa hasta completar la migración, guardar extractos y contratos, actualizar tus datos con empresas que emiten recibos, revisar el IBAN en transferencias internacionales y destruir tarjetas antiguas solo cuando el cierre esté confirmado.