Todo lo que debes saber sobre fondos de inversión: Guía completa 2026
Todo lo que debes saber sobre fondos de inversión: guía completa y actualizada
Los fondos de inversión son vehículos colectivos que agrupan el capital de varios inversores para comprar una cartera diversificada de activos, gestionada por una entidad gestora. Cada inversor adquiere participaciones que representan una fracción del patrimonio del fondo; la gestión puede ser activa o indexada y está sujeta a la normativa y supervisión de los organismos competentes (por ejemplo, la CNMV en España). Conocer la política de inversión, el objetivo del fondo y el perfil de riesgo es clave antes de invertir.
Existen distintas clases de fondos: renta variable, renta fija, mixtos, monetarios, fondos indexados y ETFs, entre otros, y cada uno ofrece combinaciones diferentes de riesgo, liquidez y potencial de rentabilidad. Además, conviene prestar atención a las comisiones (gestión, depositario y suscripción/reembolso), el historial de rentabilidad a largo plazo y la volatilidad histórica; toda esta información aparece en el folleto y en el Documento de Datos Fundamentales para el Inversor.
Para elegir un fondo adecuado, compara su perfil inversor, horizonte temporal y grado de diversificación, y confirma que su política de inversión encaje con tus objetivos. Revisa el prospecto y las condiciones fiscales aplicables: generalmente las ganancias se gravan en el momento del reembolso o distribución, aunque la fiscalidad varía según el país. Si no estás seguro, consulta con un asesor financiero independiente antes de tomar decisiones.
¿Qué son los fondos de inversión y cómo funcionan? Explicación clara para principiantes
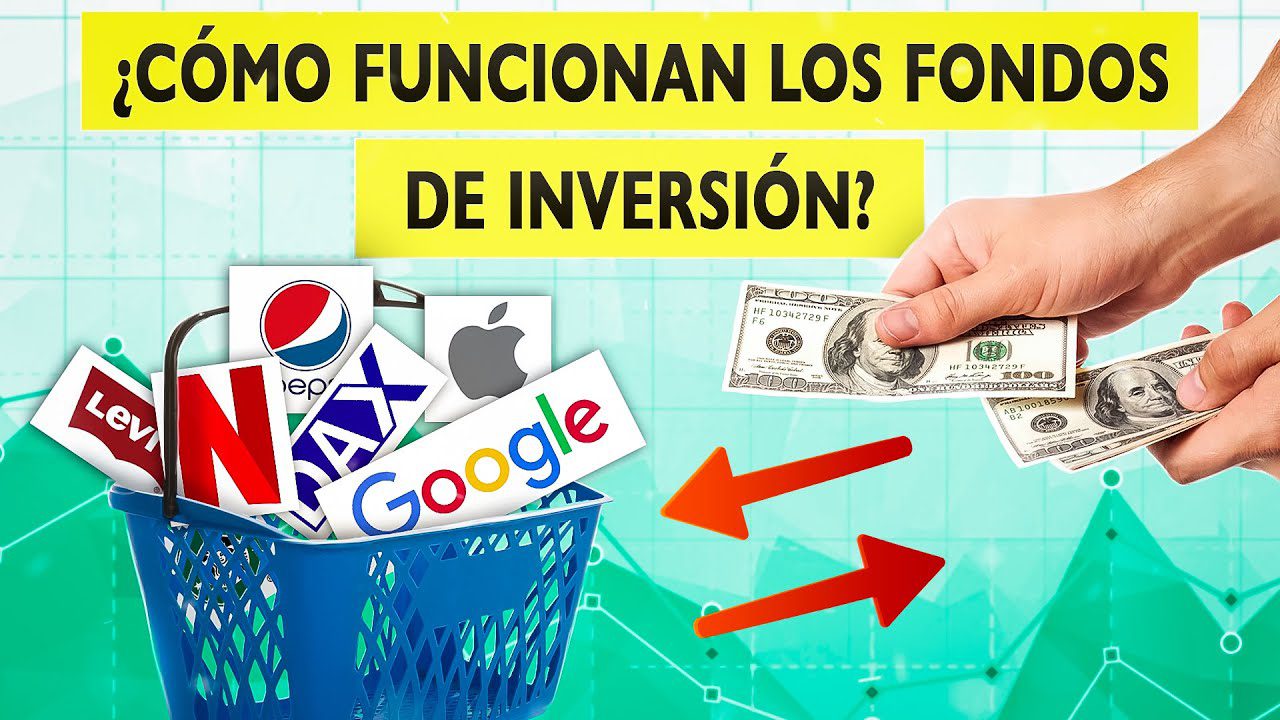
Un fondo de inversión es un vehículo financiero que agrupa el dinero de varios inversores para comprar una cartera de activos gestionada por una sociedad gestora. Al aportar capital, cada inversor adquiere participaciones del fondo y comparte proporcionalmente las ganancias, pérdidas y riesgos. La principal ventaja para principiantes es la diversificación, ya que con una sola inversión se accede a múltiples valores (acciones, bonos, dinero, etc.) que reducirían el riesgo si se compraran individualmente.
En cuanto a cómo funcionan, la gestora decide la composición del patrimonio según la política del fondo y un equipo profesional lo administra en busca de rentabilidad. El valor de cada participación se calcula periódicamente mediante el valor liquidativo (activo neto dividido entre el número de participaciones) y las compras o ventas se realizan a ese precio. Además, existen distintos tipos de fondos (p. ej., renta fija, renta variable, mixtos, monetarios) con perfiles de riesgo y horizonte diferente, y suelen aplicarse comisiones por gestión y depósito que afectan al rendimiento neto.
Los resultados de un fondo dependen del comportamiento de los activos en la cartera y del horizonte temporal del inversor; por eso es importante revisar el perfil de riesgo, la política de inversión y la liquidez (plazos de suscripción y reembolso). Aunque la diversificación y la gestión profesional pueden facilitar la entrada a los mercados, no eliminan el riesgo de pérdidas, por lo que conviene elegir fondos alineados con los objetivos financieros y el nivel de tolerancia al riesgo.
Tipos de fondos de inversión: renta fija, renta variable, mixtos, indexados y garantizados
La categoría de renta fija agrupa fondos que invierten principalmente en bonos y otros instrumentos de deuda. Su objetivo suele ser ofrecer ingresos periódicos y menor volatilidad que la renta variable, aunque están sujetos a riesgos como el de crédito y el de tipo de interés. Estos fondos son una opción habitual para inversores que priorizan la preservación del capital y la regularidad en los retornos dentro de una cartera diversificada.
Los fondos de renta variable invierten en acciones y buscan la apreciación del capital a largo plazo. Presentan mayor potencial de rentabilidad pero también mayor volatilidad, por lo que son adecuados para perfiles con mayor tolerancia al riesgo. Dentro de esta categoría existen fondos sectoriales, por capitalización y geográficos, que permiten diversificación y exposición a mercados específicos.
Los fondos mixtos combinan activos de renta fija y renta variable en distintas proporciones para ajustar el perfil de riesgo y la rentabilidad esperada. Su gestión puede ser más conservadora o agresiva según la ponderación entre ambos tipos de activos, y suelen reequilibrar periodicamente la cartera para mantener el riesgo objetivo. Son una solución intermedia para inversores que buscan un equilibrio entre crecimiento y estabilidad.
Tipos principales
- Indexados: replican un índice de referencia, ofrecen transparencia y suelen tener comisiones bajas.
- Garantizados: ofrecen protección parcial o total del capital al vencimiento, normalmente con condiciones temporales y limitaciones en la liquidez.
Riesgos, rentabilidad y comisiones: factores clave para evaluar un fondo de inversión
Riesgos: evaluar un fondo de inversión requiere identificar los principales tipos de riesgo (riesgo de mercado, de crédito, de liquidez y de divisa) y comprobar cómo se han comportado en escenarios adversos. Fíjate en métricas como la volatilidad histórica, máximas caídas (drawdown) y el tracking error respecto al benchmark para entender la frecuencia y magnitud de las pérdidas potenciales; estos datos deben encajar con tu perfil de riesgo y horizonte temporal.
Rentabilidad: analiza la rentabilidad histórica siempre comparada con su índice de referencia y con fondos similares, prestando atención a la rentabilidad neta tras comisiones y al periodo utilizado (no todas las ventanas temporales son representativas). Considera ratios de rentabilidad ajustada por riesgo (por ejemplo Sharpe) y la consistencia en distintas condiciones de mercado; recuerda que rentabilidades pasadas no garantizan resultados futuros.
Comisiones: examina todas las comisiones (comisión de gestión, depósito, suscripción, reembolso y el TER o coste total) porque reducen la rentabilidad neta y afectan de forma compuesta a largo plazo. Compara el coste efectivo entre fondos con la misma estrategia y revisa si existen costes ocultos (impacto por rotación de cartera, comisiones de éxito) para calcular la rentabilidad real que recibirás.
Cómo elegir, contratar y optimizar fondos de inversión según tu perfil y fiscalidad
Elegir fondos de inversión empieza por definir tu perfil de riesgo, horizonte temporal y objetivos (ahorro, jubilación, protección de capital). Prioriza la asignación de activos y la diversificación antes de seleccionar productos concretos: renta fija para conservadores, renta variable para perfil dinámico y mixtos para perfiles intermedios. Revisa el folleto y el KIID para entender volatilidad, política de inversión y la consistencia del gestor; compara además el tipo de gestión (indexada vs. activa) y el histórico de rentabilidad ajustada al riesgo.
Contratar fondos implica elegir el canal (banca, plataforma independiente o gestora) y analizar todas las comisiones: gestión, depósito, suscripción y reembolso, además de las posibles retrocesiones. Valora la facilidad para realizar traspasos y el servicio de gestión automatizada si lo necesitas. Ten en cuenta requisitos de suscripción mínima y la liquidez del fondo para que encaje con tu horizonte.
Optimizar según tu fiscalidad exige conocer el tratamiento fiscal local: por ejemplo, en España los traspasos entre fondos no generan tributación hasta el reembolso, lo que permite reorganizar cartera sin crystallizar plusvalías; verifica si existen vehículos fiscales ventajosos (planes de pensiones, cuentas específicas) y el impacto de fondos de acumulación vs distribución sobre el momento de tributación. Aplica técnicas como aprovechamiento de pérdidas fiscales, diferir ventas a ejercicios con menor presión fiscal y priorizar instrumentos con menor coste fiscal para la misma exposición.
Checklist rápido
- Perfil: confirma tolerancia al riesgo y horizonte.
- Costes: compara TER, comisiones de suscripción/reembolso y custodia.
- Fiscalidad: identifica reglas locales sobre traspasos, impuestos a plusvalías y ventajas de vehículos fiscales.
- Revisión: rebalancea usando traspasos o harvesting fiscal según convenga.